
Pe scurt: un titlu de stat este un împrumut pe care îl acorzi statului, în schimbul unei dobânzi plătite periodic sau la final și al returnării sumei la scadență. Riscul de neplată al emitentului este considerat mic, dar rămân alte riscuri: inflația, schimbarea dobânzilor și imobilizarea banilor pe perioada aleasă.
Titlurile de stat sunt unul dintre cele mai simple instrumente de investiții, tocmai pentru că regulile sunt clare: știi de la început suma, dobânda și data la care primești banii înapoi. Simplitatea nu înseamnă însă lipsa riscului, iar informația de mai jos este generală, nu o recomandare de investiție.
Ce este un titlu de stat și cum aduce un câștig
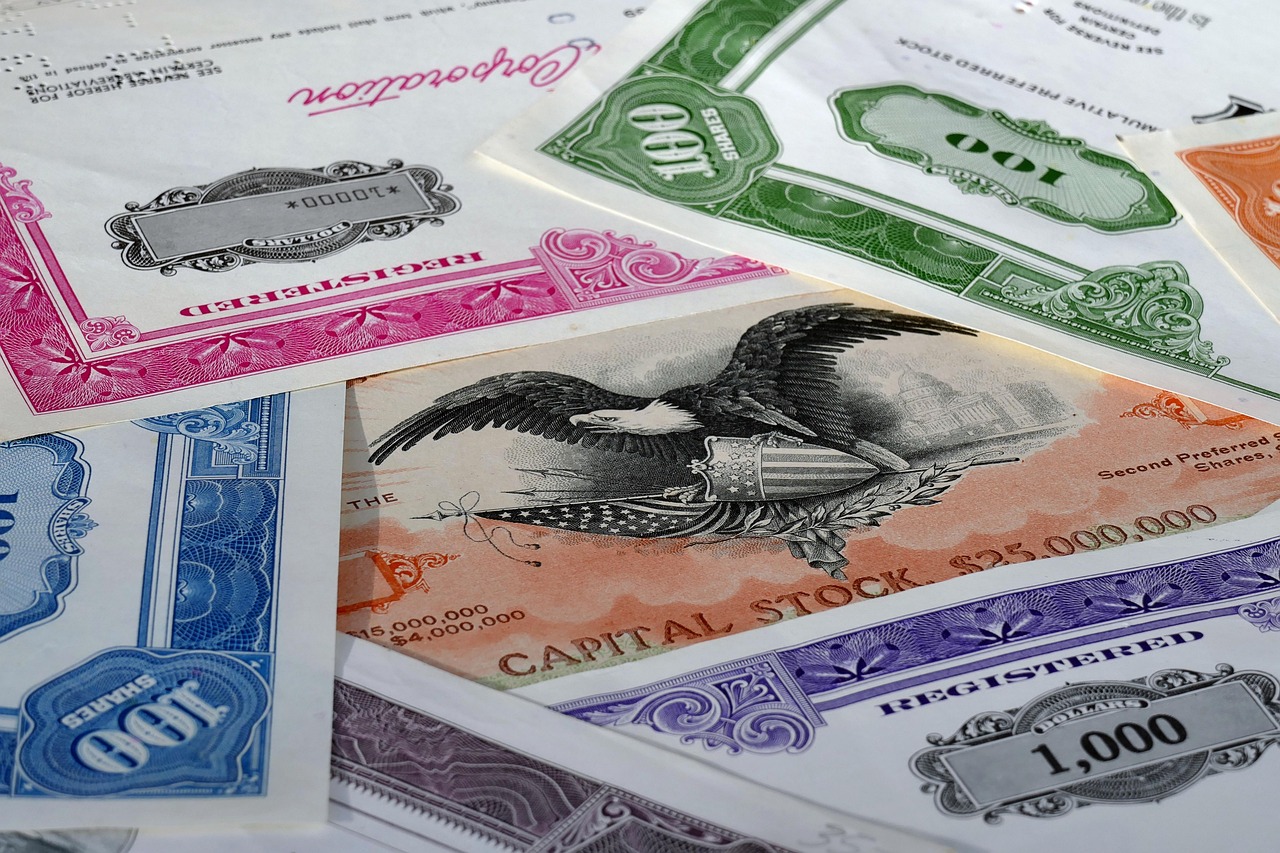
Un titlu de stat este o creanță pe care o deții asupra statului, emisă pentru ca acesta să se finanțeze. Câștigul vine din dobândă, numită și cupon, plătită la intervale stabilite, sau din diferența dintre prețul plătit și valoarea primită la scadență.
Spre deosebire de un depozit bancar, aici împrumuți direct statul, nu o bancă. Condițiile exacte se află în documentele fiecărei emisiuni, așa că acolo le verifici înainte să te hotărăști.
Ce înseamnă scadența și de ce contează
Scadența este data la care statul îți returnează suma împrumutată, iar durata poate merge de la câteva luni la mulți ani. Cu cât scadența este mai lungă, cu atât banii sunt blocați mai mult timp, iar dacă ai nevoie de ei mai devreme poți pierde din valoare sau poți avea condiții diferite de retragere.
- scadență scurtă: acces mai rapid la bani, de obicei dobândă mai mică;
- scadență lungă: dobândă adesea mai mare, dar și angajament mai lung;
- înainte de scadență, regulile de răscumpărare depind de tipul emisiunii.
Titluri pentru populație și pentru instituții
Titlurile pentru populație și cele pentru instituții diferă prin cine poate cumpăra, prin sumele minime și prin canalul de vânzare. Pe cele destinate publicului larg le cumperi, de obicei, direct, în perioade de subscripție, iar pe cele pentru instituții le tranzacționează în principal bănci și alte entități financiare.
Pentru comparația detaliată dintre cele două tipuri, ghidul despre titlurile de stat pentru populație și pentru instituții și diferențele dintre ele explică pe larg ce se schimbă la condiții și acces.
Ce riscuri rămân
Riscul de neplată al statului este mic, dar nu este zero, iar alte riscuri apar chiar dacă emitentul își respectă obligațiile. Cele mai importante sunt cele de mai jos.
- inflația: dacă prețurile cresc mai repede decât dobânda, puterea ta de cumpărare scade;
- riscul de rată: dacă dobânzile cresc după ce ai cumpărat, titlul tău poate părea mai puțin avantajos;
- riscul de lichiditate: dacă ai nevoie de bani înainte de scadență, ieșirea poate costa;
- riscul valutar: pentru titluri în altă monedă decât cea a veniturilor tale.
Orice investiție poate duce la pierderi, iar randamentul trecut nu garantează randamentul viitor.
Cum compari o ofertă cu alte variante
Compari oferta după dobânda anuală, după impozitarea veniturilor, după comisioane și după flexibilitatea retragerii, nu doar după cifra afișată cel mai mare. Regulile fiscale se schimbă, așa că verifici varianta în vigoare la instituția competentă sau la un consultant autorizat.
Un cadru general pentru a înțelege termenii îl găsești pe InvestitiiLive, unde investițiile sunt explicate pas cu pas, fără promisiuni.
Întrebări frecvente
Pot pierde banii investiți în titluri de stat?
Riscul de neplată este redus, dar poți pierde din puterea de cumpărare din cauza inflației sau poți suporta costuri dacă vinzi înainte de scadență.
Este obligatoriu să ții titlul până la scadență?
Nu întotdeauna, dar regulile pentru ieșirea anticipată depind de emisiune. Le citești în documentele ofertei înainte de subscriere.
Cât ar trebui să investesc?
Nu există un răspuns valabil pentru toți. Pentru o decizie personală, discută cu un consultant financiar autorizat.
Înainte de orice subscripție, citește documentul ofertei și notează trei lucruri: dobânda, scadența și condițiile de ieșire.